背景概述
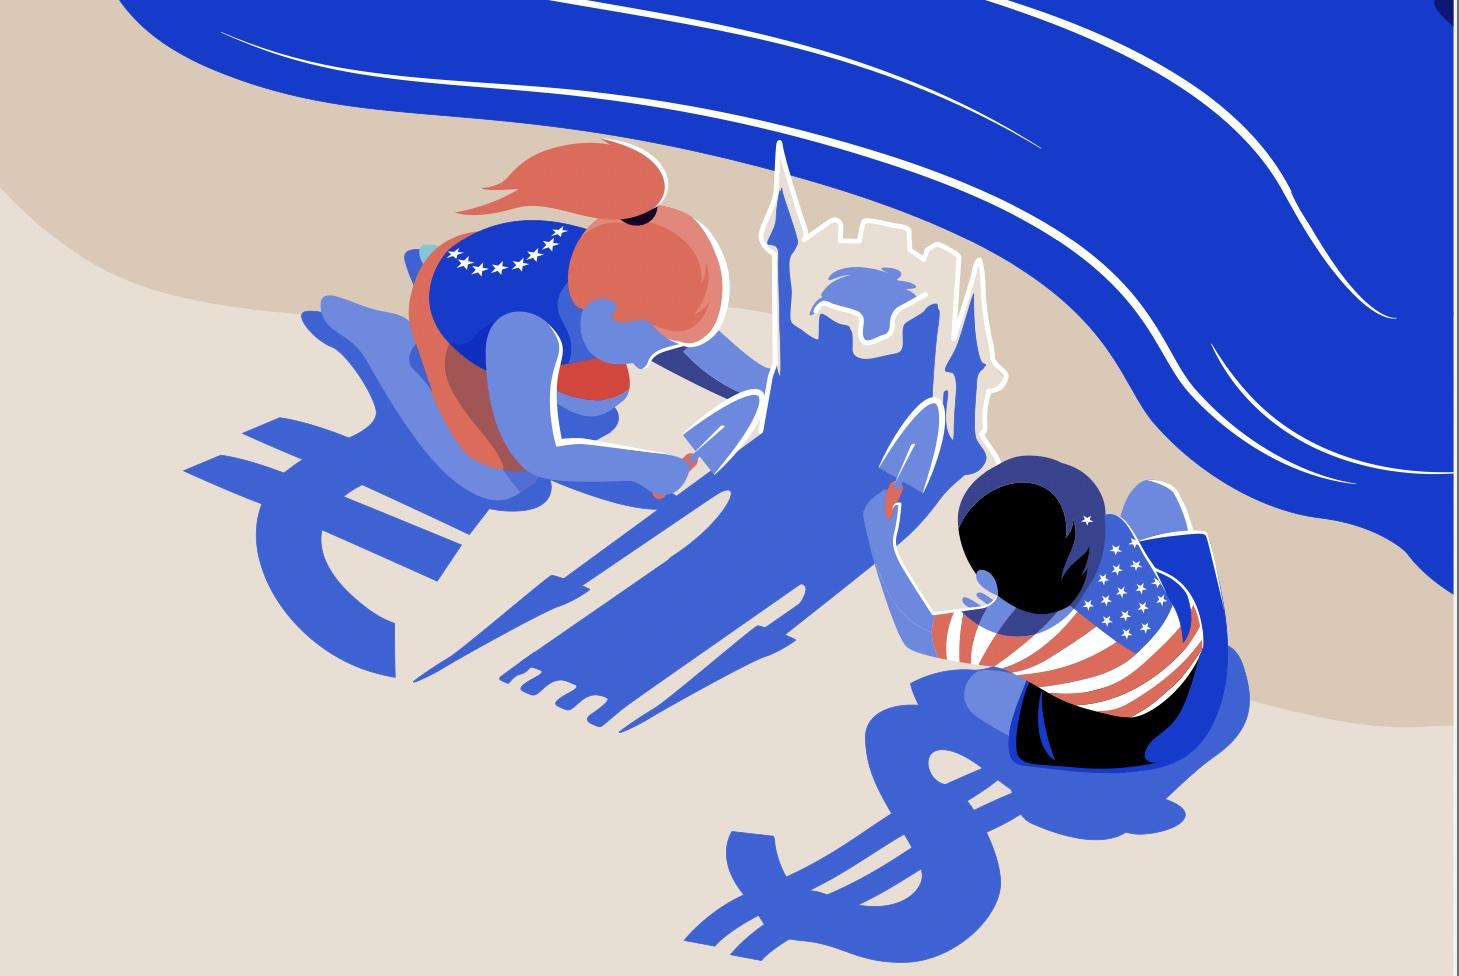
根据 黄金形态通APP 报道,盛宝银行(Saxo)策略团队于2024年7月2日发布了第三季度展望报告,题为“沙堡经济学”,警告当前由国防、人工智能和减肥药制造等行业驱动的强劲经济增长具有脆弱性。尽管短期展望中性,但报告深入探讨了不可持续的美国财政支出、地缘政治风险以及人口趋势等长期威胁,这些因素可能破坏当前的经济势头。
关键要点
- 盛宝银行首席投资策略师Peter Garnry提出“双车道经济”概念,即繁荣行业与挣扎行业并存,增加了货币政策复杂性。
- 通胀持续高企,美联储在观察到显著经济放缓前可能推迟降息。
- 固定收益策略主管Althea Spinozzi指出,美欧债券收益率预计第三季度区间波动,美国国债收益率将维持高位直至通胀明确回归2%目标。
- 大宗商品策略主管Ole Hansen表示,能源和谷物板块有望增长,原油受OPEC“价格底线”和夏季需求支撑。
- 股市方面,报告超配欧洲股票,看好能源、医疗保健、金融和信息技术板块,以及电气化相关的基础设施。
- 外汇策略主管Charu Chanana认为,美元可能进一步走弱,但估值和避险吸引力限制下行空间;高贝塔货币如澳元和新西兰元可能表现优异。
影响解读
报告指出,美国财政支出的不可持续性和地缘政治风险可能在中长期破坏经济增长。货币政策方面,由于“双车道经济”导致通胀顽固,美联储可能推迟降息,而欧洲央行因通胀低于美国,可能采取更宽松的政策。这种分化将加剧债券市场波动,投资者应关注高质量信用债和短久期资产。大宗商品中,能源和谷物可能成为增长驱动力,而金属板块需中国需求复苏来支撑价格。股市方面,欧洲股票和电气化相关板块提供机会,但需警惕美国市场的高估值和极端集中度。外汇市场,美元走弱趋势可能延续,但高贝塔货币和新兴市场套利交易需谨慎管理风险。
关键对比表格
| 资产类别 | 观点 | 关键因素 |
|---|---|---|
| 美国国债 | 收益率维持高位 | 通胀顽固,美联储推迟降息 |
| 欧洲债券 | 可能更宽松 | 通胀低于美国,欧洲央行或降息 |
| 大宗商品 | 能源和谷物看涨 | OPEC限产,夏季需求,天气风险 |
| 股市 | 超配欧洲股票 | 欧洲央行降息,增长反弹 |
| 外汇 | 美元可能走弱 | 美国经济疲软,高贝塔货币受益 |
未来展望
展望第三季度,盛宝银行认为,尽管美国市场可能显得过度拉伸,但欧洲股票和电气化相关板块值得关注。固定收益方面,建议保持谨慎,限制久期暴露,关注高质量和五年内到期债券。大宗商品中,能源和农业板块预计成为增长关键驱动力。外汇市场,美元下行风险可能延续,但选择性高贝塔货币和战术性新兴市场套利交易存在机会。总体而言,投资者需警惕“沙堡经济”的脆弱性,并关注通胀、地缘政治和人口趋势等长期风险。
编辑总结
盛宝银行的第三季度展望强调了当前经济增长的脆弱性,即“沙堡经济”。尽管短期前景中性,但长期风险不容忽视。投资者应关注美欧货币政策分化、大宗商品板块轮动以及外汇市场的潜在机会,同时保持谨慎,避免过度暴露于长久期债券和高估值股票。欧洲股票和电气化主题可能提供相对价值,而能源和谷物板块有望受益于供需动态。总体而言,多元化配置和风险管理至关重要。
常见问题解答
问题:什么是“沙堡经济”?
回答:“沙堡经济”是盛宝银行首席投资策略师Peter Garnry提出的概念,形容当前经济增长虽然稳健,但建立在不可持续的财政支出、地缘政治风险和人口趋势等脆弱基础上,可能随时被破坏。
问题:盛宝银行对第三季度固定收益有何建议?
回答:报告建议关注高质量信用债和短久期资产,限制久期暴露,因为美欧债券收益率预计区间波动,通胀前景不确定。美国国债收益率将维持高位直至通胀明确回归2%目标。
问题:大宗商品中哪些板块被看好?
回答:能源和谷物板块被看好。原油受OPEC“价格底线”和夏季需求支撑,谷物因天气担忧和空头回补显示复苏迹象。金属板块需中国需求复苏来支撑更高价格。
问题:盛宝银行对股市有何配置建议?
回答:报告超配欧洲股票,看好能源、医疗保健、金融和信息技术板块,以及电气化相关的基础设施。尽管美国市场可能过度拉伸,但欧洲股票因欧洲央行降息和增长反弹可能被重新定价。
问题:外汇市场有哪些机会?
回答:美元可能进一步走弱,但估值和避险吸引力限制下行空间。高贝塔货币如澳元和新西兰元可能表现优异,而日元和瑞郎可能因负利差表现不佳。新兴市场套利交易仍受欢迎,但需 tighter 风险管理。